BEWERTUNG VON SANIERUNGSOPTIONEN
Alle zulässigen Wege
Außergerichtlich, StaRUG, Schutzschirm, Eigenverwaltung, Regelverfahren
Ø 14 Tage
von der Datenübergabe bis zur Entscheidungsvorlage
Festpreis
Nach transparenter und kostenfreier Erstprüfung
Welcher Sanierungsweg trägt Ihr Unternehmen durch die Krise?
Wenn Liquidität und Ergebnis wegbrechen, entscheidet sich in wenigen Wochen, auf welchem Weg Ihr Unternehmen die Krise verlässt: aus eigener Kraft, über einen Restrukturierungsplan nach dem StaRUG oder unter dem Schutz eines Insolvenzverfahrens.
Jeder Weg hat seinen Preis: Zeit, Geld oder unternehmerische Kontrolle.
Und jeder hat ein Zeitfenster. Der Zugang zum StaRUG setzt voraus, dass Sie noch zahlungsfähig sind: Tritt Zahlungsunfähigkeit ein, steht dieser Weg nicht mehr zur Verfügung, und zwar auch dann nicht, wenn die Zahlungsfähigkeit später wiederhergestellt wird.
Die Optionsanalyse bewertet alle Wege, die Ihnen heute offenstehen, an Ihren eigenen Zahlen. Sie erhalten eine begründete Empfehlung, welcher davon trägt, und wir besprechen die Abwägung gemeinsam mit Ihnen. Bewertet wird dabei aus Ihrer Sicht als Gesellschafter und Geschäftsführer.
Wann Sie uns ansprechen sollten
Je früher die Analyse erfolgt, desto mehr Optionen stehen überhaupt noch offen. Das ist keine Floskel, sondern eine Frage des Rechtsrahmens.
Termin vereinbaren
Der erste Schritt ist ein Gespräch – wählen Sie einfach einen freien Termin. Wir klären Ihre Liquiditätsreichweite, den Zeitdruck und wer mitentscheidet, und sagen Ihnen offen, welche Sanierungswege Ihnen heute noch offenstehen und ob eine Optionsanalyse der richtige nächste Schritt ist. Kostenfrei und vertraulich.
Was die Optionsanalyse leistet
Wir prüfen nicht, ob eine Sanierung grundsätzlich möglich ist – das beantworten die Kurzanalyse und die Prüfung auf Insolvenzgründe. Wir prüfen, auf welchem Weg sie gelingt.
Dazu stellen wir die in Ihrer Lage rechtlich zulässigen Verfahren nebeneinander, unterlegen jedes mit Zahlen aus Ihrer Buchhaltung und bewerten sie an einem festen Kriterienkatalog.
Sie erhalten kein Meinungsbild, sondern einen nachvollziehbaren Vergleich mit einer begründeten Empfehlung, aus der zugleich hervorgeht, warum die übrigen Wege ausscheiden. Ein Sanierungskonzept nach IDW S 6 ist die Optionsanalyse nicht. Das kann ein Schritt danach sein, wenn die Entscheidung gefallen ist.
Häufig ist die Optionsanalyse der zweite Schritt nach einer Kurzanalyse. Liegen aktuelle Zahlen und eine belastbare Planung vor, steigen wir direkt ein.
Welche Wege Ihnen offenstehen
Welche Verfahren überhaupt zur Verfügung stehen, entscheidet Ihre Liquiditätslage. Mit jeder Stufe fällt ein Weg weg, und die verbleibenden greifen tiefer in Ihre Rechte ein.
LIQUIDITÄTSSITUATION
VERFAHREN
Autonome Sanierung ohne Rechtsrahmen
StaRUG
Schutzschirm
Eigenverwaltung
Regelverfahren
INSTRUMENT
Restrukturierungsplan
Je später das Stadium, desto weniger Wege stehen offen. Die Farbe zeigt das Krisenstadium, nicht die Eignung des Verfahrens.
Welcher dieser Wege für Sie in Frage kommt, entscheidet nicht Ihre Präferenz, sondern Ihre Zahlen und der Zeitpunkt, zu dem die Frage gestellt wird.
Wie wir bewerten
Nicht jeder denkbare Weg ist eine echte Option. Bevor wir bewerten, filtern wir in zwei Schritten.
Die sieben Kriterien
Jede Option wird an denselben sieben Kriterien gemessen:
Diese Kriterien sind nicht gleich viel wert. Reicht die Liquidität noch acht Wochen, dominiert Geschwindigkeit alles andere; ist der Erhalt der Gesellschafterstellung Ihr Ziel, wird die Einflussnahme Dritter zum Ausschlusskriterium. Die Gewichtung legen wir zu Beginn gemeinsam mit Ihnen fest und dokumentieren sie.
Ihre Entscheidungsgrundlage
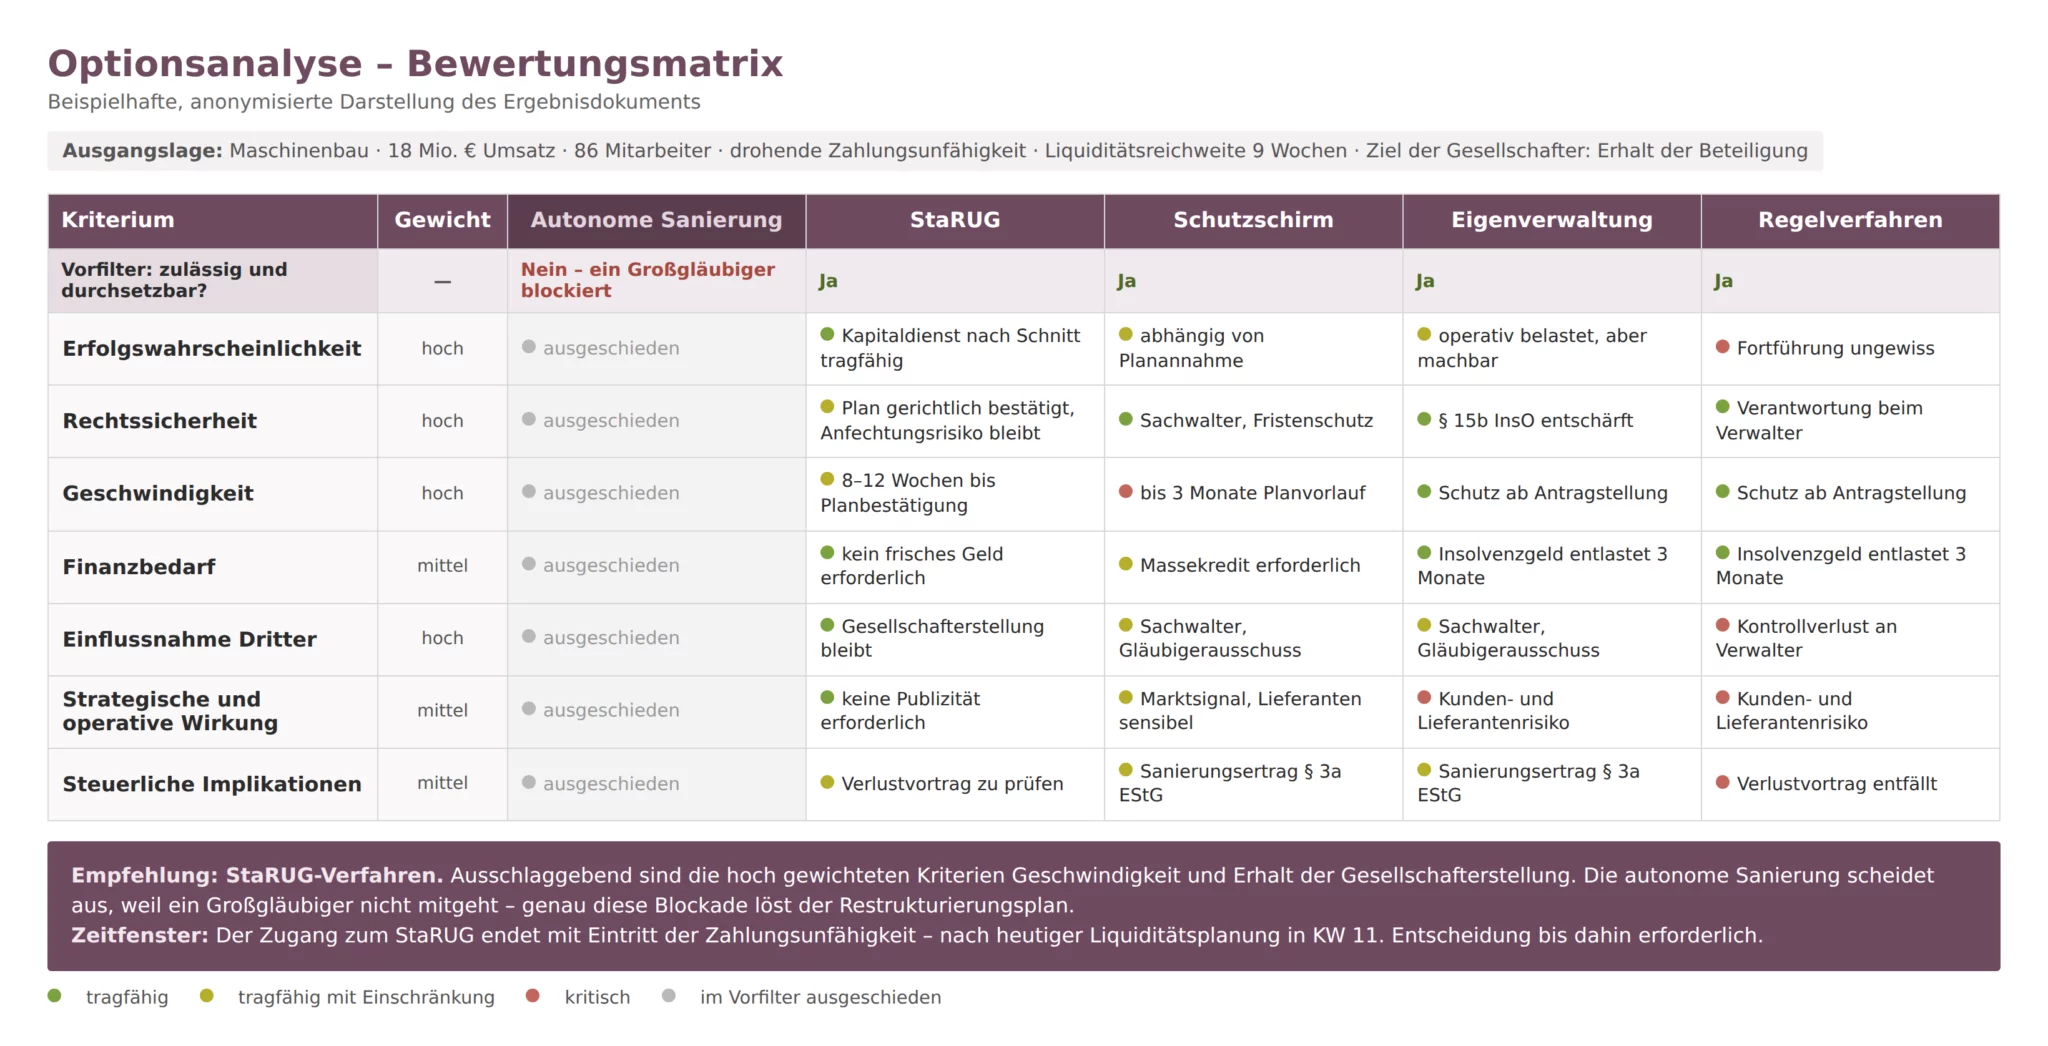
Sie erhalten die Bewertung als Zusammenfassung auf einer Seite: Verfahren in den Spalten, Kriterien in den Zeilen, jede Zelle mit einer Einschätzung und einem Satz Begründung. Darunter die Empfehlung und die Termine, an denen Optionen verfallen. Diese Seite nehmen Sie in die Gesellschafterversammlung oder ins Bankgespräch mit; der ausführliche Bericht liegt dahinter.
Ablauf und Ergebnis
Was Sie am Ende in der Hand halten: die Bewertungsmatrix auf einer Seite, eine begründete Handlungsempfehlung mit den kritischen Terminen, die Dokumentation der verworfenen Optionen mit Begründung, die Bestimmung des Zeitfensters und eine Liquiditätsbetrachtung des empfohlenen Weges. Auf Wunsch zusätzlich eine Präsentationsfassung für Banken und Gesellschafter.
Was es kostet. Die Fallprüfung vorab ist kostenfrei. Danach erhalten Sie ein Festpreisangebot; der Preis hängt im Wesentlichen davon ab, ob eine belastbare Planung vorliegt oder aufgebaut werden muss.
Festpreis anfragen
Sie kennen jetzt den Ablauf. Was er in Ihrem Fall kostet, hängt von Umfang und Ausgangslage ab. Schildern Sie uns Ihre Ausgangslage: Liquiditätsreichweite, Forderungen Ihrer Bank, wer mitentscheidet. Sie erhalten ein Festpreisangebot für den Umfang, den Ihr Fall tatsächlich braucht. Die Erstprüfung ist kostenfrei und unverbindlich.
Haftung: Warum Sie die dokumentierte Optionsprüfung schützt
§ 1 StaRUG verpflichtet Sie, bestandsgefährdende Entwicklungen fortlaufend zu überwachen und bei einer erkannten Krise geeignete Gegenmaßnahmen zu ergreifen. Ob Sie dabei pflichtgemäß gehandelt haben, misst sich an der Business Judgement Rule – § 93 Abs. 1 Satz 2 AktG, auf GmbH-Geschäftsführer über § 43 GmbHG übertragen: Wer auf Grundlage angemessener Information und frei von Sonderinteressen zum Wohl der Gesellschaft entscheidet, verletzt seine Pflichten auch dann nicht, wenn sich die Entscheidung im Nachhinein als nachteilig erweist. Die Beweislast dafür liegt bei Ihnen.
Genau das leistet die Dokumentation der verworfenen Optionen: Sie belegt, welche Alternativen wann geprüft, wie bewertet und aus welchen Gründen ausgeschieden sind. Ohne sie steht im Streitfall Ihre Erinnerung gegen die Aktenlage.
Nach Eintritt der Insolvenzreife kommen persönliche Zahlungshaftung und Antragsfristen hinzu. Aus diesem Grund kommt der genauen Bestimmung des Stichtags erhebliche Bedeutung zu.
Ihr Mehrwert mit KAS
Unser Angebot
Stufe 1 · Einstieg
Optionsscreening
Wenn zuerst die Frage steht, ob überhaupt Handlungsspielraum besteht.
Indikative Bewertung der Sanierungswege auf Basis Ihrer vorhandenen Zahlen. Enthält die Auswertung auf Belegebene und eine plausibilisierte kurzfristige Liquiditätsvorschau – keine integrierte Planung.
Das Honorar wird auf eine vertiefte Analyse angerechnet.
Stufe 2 · vollständig
Vertiefte Optionsanalyse
Wenn zwischen mehreren Wegen entschieden werden muss.
Bewertungsmatrix mit Empfehlung, Haftungsdokumentation und Präsentationsfassung für Gesellschafter und Bank. Enthält die integrierte Planung – plausibilisiert, wenn eine vorliegt, sonst aufgebaut.
Ob eine belastbare Planung vorliegt, ist der wesentliche Treiber für Aufwand und Honorar.
Wenn die Entscheidung gefallen ist, begleiten wir die Umsetzung – als Projektleitung im StaRUG-Verfahren, in der Eigenverwaltung oder im außergerichtlichen Bankenkreis, bis hin zum Interim Management und laufendem Sanierungscontrolling.
Häufig gestellte Fragen
Aktuelle Meldungen und Referenzen
Kontakt aufnehmen
Möchten Sie mehr zu unseren Leistungen erfahren? Nehmen Sie unverbindlich Kontakt zu uns auf – wir helfen gern!